Theo Nghị định 245/2026/NĐ-CP, doanh nghiệp thuộc đối tượng được gia hạn thời hạn nộp thuế thu nhập doanh nghiệp (TNDN) tạm nộp quý II/2026 phải hoàn thành nghĩa vụ nộp thuế chậm nhất vào ngày 02/11/2026.
Đây cũng là hạn cuối để người nộp thuế gửi văn bản đề nghị gia hạn theo quy định. Doanh nghiệp cần kiểm tra điều kiện áp dụng, rà soát số thuế tạm nộp và tình trạng hồ sơ đề nghị gia hạn.
Đối với doanh nghiệp có vốn đầu tư nước ngoài (FDI), đặc biệt là doanh nghiệp sản xuất tại Hải Phòng, việc xác định đúng ngành nghề và đối tượng được hưởng chính sách là bước quan trọng để hạn chế rủi ro về thời hạn nộp thuế.
Điểm cần nhớ: Không phải tất cả doanh nghiệp FDI đều tự động được gia hạn thuế TNDN. Doanh nghiệp phải đáp ứng điều kiện tại Nghị định 245/2026/NĐ-CP và thực hiện thủ tục theo quy định.
1. Thời hạn gia hạn thuế TNDN tạm nộp quý II/2026
Nghị định 245/2026/NĐ-CP ngày 27/06/2026 của Chính phủ quy định việc gia hạn thời hạn nộp một số khoản thuế và tiền thuê đất trong năm 2026. Đối với thuế TNDN, thời gian gia hạn được quy định như sau:
- Quý II/2026: Gia hạn 03 tháng; hạn nộp chậm nhất 02/11/2026.
- Quý III/2026: Gia hạn 02 tháng; hạn nộp chậm nhất 30/12/2026.
Các thời hạn trên áp dụng đối với số thuế thuộc diện được gia hạn theo Nghị định, không phải hạn nộp chung cho mọi doanh nghiệp. Doanh nghiệp cần phân biệt thời hạn nộp thuế được gia hạn và hạn gửi văn bản đề nghị gia hạn.
2. Doanh nghiệp FDI có được gia hạn thuế TNDN không?
Doanh nghiệp FDI có thể thuộc diện được gia hạn nếu đáp ứng các điều kiện của Nghị định 245/2026/NĐ-CP. Cần xem xét hoạt động sản xuất, kinh doanh thực tế và ngành kinh tế, lĩnh vực được quy định tại Phụ lục I.
- Kiểm tra ngành nghề thực tế có thuộc phạm vi được gia hạn.
- Đối chiếu hồ sơ đăng ký kinh doanh, đăng ký đầu tư và hoạt động phát sinh.
- Xác định số thuế TNDN tạm nộp quý II/2026 thuộc diện được gia hạn.
- Nếu kinh doanh nhiều ngành nghề, đối chiếu quy định áp dụng đối với doanh nghiệp có nhiều hoạt động.
Lưu ý: Việc có vốn đầu tư nước ngoài không phải là căn cứ độc lập để được hoặc không được gia hạn. Nghĩa vụ và quyền lợi cụ thể phụ thuộc điều kiện áp dụng của Nghị định.
3. Ba việc doanh nghiệp cần hoàn thành trước hạn 02/11/2026
3.1. Kiểm tra điều kiện được gia hạn
Bộ phận kế toán, tài chính cần rà soát ngành nghề hoạt động và điều kiện về đối tượng áp dụng. Trường hợp có nhiều ngành nghề, cần kiểm tra quy định đối với doanh nghiệp có hoạt động thuộc Phụ lục I của Nghị định. Việc xác định sai đối tượng có thể phát sinh nghĩa vụ thuế và tiền chậm nộp khi cơ quan thuế kiểm tra.
3.2. Gửi văn bản đề nghị gia hạn đúng hạn
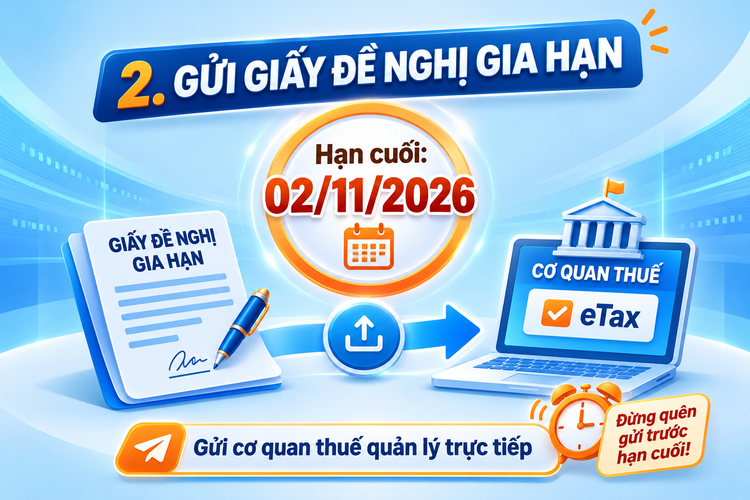
Người nộp thuế gửi văn bản đề nghị gia hạn chậm nhất ngày 02/11/2026, sử dụng mẫu tại Phụ lục II của Nghị định 245/2026/NĐ-CP. Văn bản gửi đến cơ quan thuế quản lý trực tiếp.
Doanh nghiệp có thể nộp qua Hệ thống thông tin giải quyết thủ tục hành chính của cơ quan thuế, qua bưu chính hoặc trực tiếp theo hướng dẫn. Cần kiểm tra trạng thái tiếp nhận và lưu bằng chứng nộp hồ sơ.
Đặc biệt lưu ý: Văn bản đề nghị gia hạn gửi sau ngày 02/11/2026 sẽ không được gia hạn theo Nghị định 245/2026/NĐ-CP.
3.3. Rà soát số thuế tạm nộp và chứng từ liên quan
- Đối chiếu số thuế TNDN tạm nộp quý II/2026 với dữ liệu kế toán.
- Kiểm tra ngành nghề và hoạt động thực tế làm căn cứ hưởng chính sách.
- Rà soát tình trạng văn bản đề nghị gia hạn đã gửi.
- Đối chiếu thông tin nghĩa vụ thuế và chứng từ nộp thuế.
- Lưu tài liệu phục vụ giải trình với cơ quan thuế khi cần.
4. Gửi hồ sơ gia hạn sau thời hạn có được chấp nhận không?
Theo Nghị định 245/2026/NĐ-CP, trường hợp người nộp thuế gửi văn bản đề nghị gia hạn sau ngày 02/11/2026 thì không được gia hạn nộp thuế, tiền thuê đất theo chính sách này.
Nếu doanh nghiệp không thuộc đối tượng được gia hạn nhưng vẫn áp dụng chính sách, cơ quan thuế có thể xác định lại nghĩa vụ nộp thuế và các khoản tiền chậm nộp, tiền phạt có liên quan theo từng trường hợp. Người nộp thuế tự xác định và chịu trách nhiệm về điều kiện được gia hạn.
5. Doanh nghiệp FDI tại Hải Phòng cần lưu ý gì?
Đối với doanh nghiệp FDI tại Hải Phòng, nhất là trong lĩnh vực sản xuất, việc rà soát nghĩa vụ thuế nên được thực hiện cùng với số liệu kế toán và hoạt động thực tế của doanh nghiệp.
- Xác định đúng điều kiện hưởng chính sách gia hạn.
- Kiểm tra hồ sơ đã gửi và tình trạng nghĩa vụ thuế trên hệ thống.
- Bảo đảm số liệu thuế TNDN thống nhất với hồ sơ kế toán.
- Lưu văn bản đề nghị gia hạn và tài liệu chứng minh điều kiện áp dụng.
Doanh nghiệp có nhiều hoạt động kinh doanh, khoản vay hoặc giao dịch với công ty mẹ và các bên liên quan nên chú trọng đối chiếu dữ liệu để thuận tiện khi giải trình.
6. Nexia Hải Phòng hỗ trợ doanh nghiệp rà soát thuế TNDN
Nexia Hải Phòng cung cấp dịch vụ kiểm toán, tư vấn kế toán – thuế và chuyển giá; hỗ trợ doanh nghiệp FDI rà soát số liệu thuế TNDN, đối chiếu chứng từ, nhận diện những vấn đề cần lưu ý và chuẩn bị thông tin tuân thủ.
THÔNG TIN LIÊN HỆ
NEXIA HẢI PHÒNG
Địa chỉ: 245 Bạch Đằng, phường Hồng Bàng, TP. Hải Phòng
Hotline: 0936.977.633 | 02253.539.555
Website: kiemtoananphat.com
Căn cứ pháp lý tham khảo
- Nghị định 245/2026/NĐ-CP ngày 27/06/2026 của Chính phủ, đặc biệt quy định về thời gian gia hạn và thủ tục nộp văn bản đề nghị gia hạn.
- Phụ lục I và Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP.
- Hướng dẫn của Cục Thuế về thực hiện Nghị định 245/2026/NĐ-CP.


