Không nằm trong kế hoạch kiểm tra thuế hằng năm không có nghĩa doanh nghiệp chắc chắn sẽ không phát sinh kiểm tra.
Theo Quyết định 1161/QĐ-CT năm 2026 về Quy trình kiểm tra thuế, có những trường hợp cơ quan thuế thực hiện kiểm tra đột xuất tại trụ sở doanh nghiệp mà không phải lập kế hoạch trước.
Điều doanh nghiệp cần quan tâm không chỉ là mình có nằm trong kế hoạch kiểm tra hay không, mà còn là hồ sơ kế toán – thuế đã sẵn sàng đến đâu nếu phát sinh một cuộc kiểm tra.
7 trường hợp kiểm tra thuế đột xuất không phải lập kế hoạch
Theo Điều 12 Quy trình kiểm tra thuế ban hành kèm Quyết định 1161/QĐ-CT năm 2026, có 7 trường hợp kiểm tra đột xuất không phải lập kế hoạch:
1. Kiểm tra để giải quyết khiếu nại, tố cáo về thuế
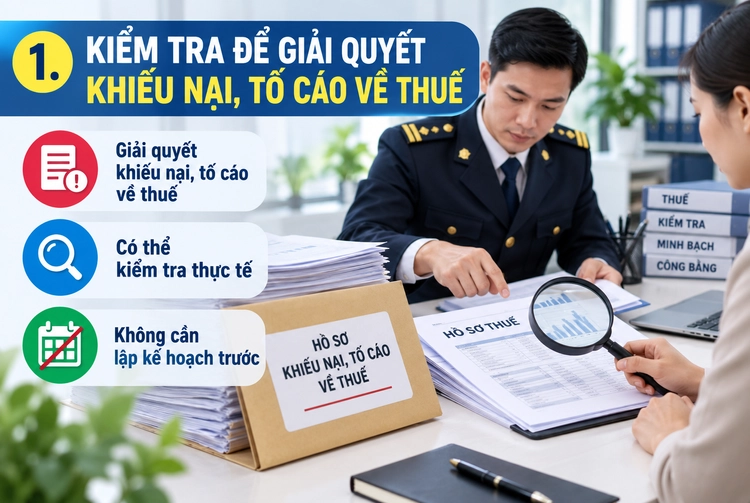
Khi việc giải quyết khiếu nại, tố cáo về thuế cần kiểm tra thực tế tại doanh nghiệp, cơ quan thuế có thể tiến hành kiểm tra mà không cần đưa trường hợp này vào kế hoạch kiểm tra hằng năm.
2. Kiểm tra theo chỉ đạo hoặc yêu cầu của cơ quan có thẩm quyền
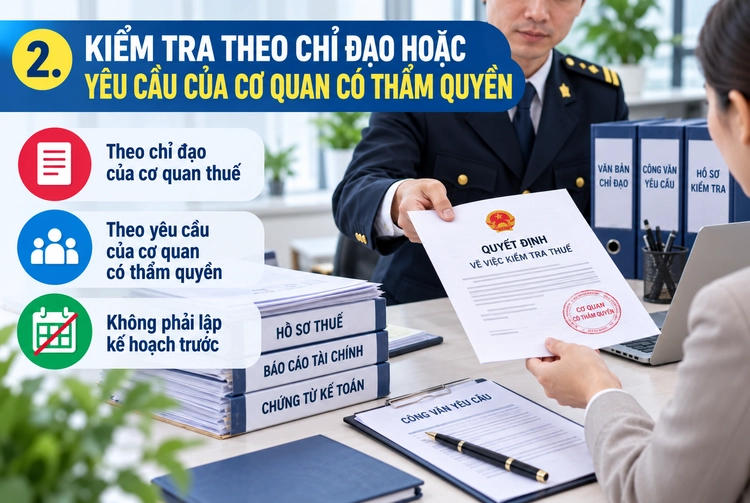
Bao gồm trường hợp kiểm tra theo chỉ đạo của Thủ trưởng cơ quan thuế, Thủ trưởng cơ quan thuế cấp trên hoặc theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền.
3. Doanh nghiệp rủi ro cao khi có thay đổi lớn
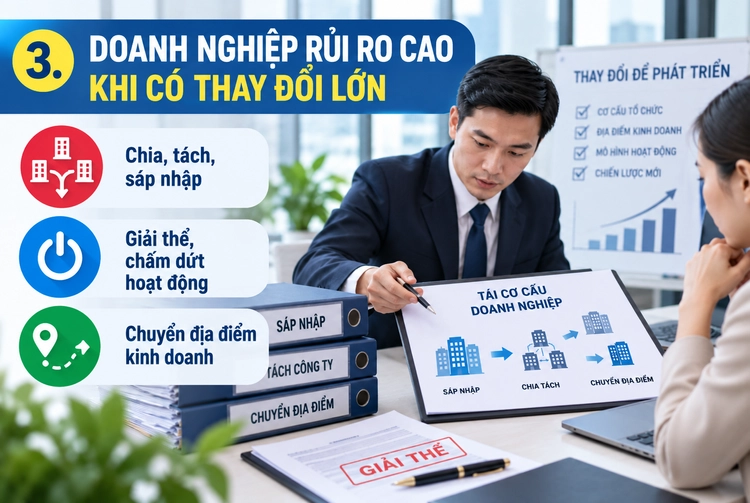
Người nộp thuế có rủi ro cao có thể thuộc diện kiểm tra khi phát sinh các trường hợp như:
- Chia, tách, sáp nhập, hợp nhất doanh nghiệp.
- Chuyển đổi loại hình doanh nghiệp.
- Phá sản, giải thể hoặc chấm dứt hoạt động.
- Cổ phần hóa.
- Chấm dứt hiệu lực mã số thuế.
- Chuyển địa điểm kinh doanh.
Điểm cần chú ý ở đây là quy định gắn với yếu tố người nộp thuế có rủi ro cao, không nên hiểu rằng cứ doanh nghiệp chuyển địa điểm hay thay đổi loại hình là mặc nhiên bị kiểm tra đột xuất.
4. Doanh nghiệp có dấu hiệu vi phạm pháp luật về thuế
Đây là trường hợp doanh nghiệp cần đặc biệt lưu ý. Khi xuất hiện dấu hiệu vi phạm pháp luật trong lĩnh vực thuế, cơ quan thuế có thể thực hiện kiểm tra đột xuất mà không phải chờ kế hoạch kiểm tra định kỳ.
Vì vậy, những chênh lệch kéo dài giữa hóa đơn, sổ kế toán, tờ khai thuế và báo cáo tài chính không nên để đến cuối năm hoặc khi có yêu cầu của cơ quan thuế mới xử lý.
5. Hồ sơ miễn thuế, giảm thuế của người nộp thuế có rủi ro cao
Không phải mọi doanh nghiệp có hồ sơ miễn, giảm thuế đều thuộc diện kiểm tra đột xuất. Quy định đề cập đến việc kiểm tra hồ sơ miễn thuế, giảm thuế của người nộp thuế có rủi ro cao.
6. Kiểm tra trước hoàn thuế
Trường hợp thuộc diện kiểm tra trước hoàn thuế cũng nằm trong nhóm kiểm tra đột xuất không phải lập kế hoạch.
Với doanh nghiệp thường xuyên phát sinh hoàn thuế, đặc biệt doanh nghiệp xuất khẩu và doanh nghiệp FDI, hồ sơ hóa đơn, thanh toán, xuất khẩu và số liệu kê khai nên được đối chiếu ngay trong quá trình thực hiện thay vì chờ đến khi chuẩn bị hồ sơ hoàn thuế.
7. Kiểm tra theo đề xuất sau khi kiểm tra tại cơ quan thuế
Một trường hợp khác doanh nghiệp dễ gặp là hồ sơ ban đầu được kiểm tra tại trụ sở cơ quan thuế nhưng sau quá trình kiểm tra phát sinh nội dung cần tiếp tục làm rõ.
Khi đó, cơ quan thuế có thể đề xuất chuyển sang kiểm tra tại trụ sở người nộp thuế theo quy định.
Điểm cần nhớ: “Kiểm tra đột xuất không phải lập kế hoạch” không nên hiểu là cơ quan thuế có thể đến doanh nghiệp kiểm tra mà không có Quyết định kiểm tra thuế.
Không có trong kế hoạch kiểm tra, doanh nghiệp vẫn nên chuẩn bị hồ sơ
Trong thực tế, doanh nghiệp thường bắt đầu rà soát hồ sơ khi nhận được thông tin về một cuộc kiểm tra. Lúc này kế toán phải kiểm tra lại số liệu của nhiều kỳ, tìm chứng từ cũ và giải thích những khoản chênh lệch đã phát sinh từ lâu.
Cách làm chủ động hơn là rà soát hồ sơ theo từng kỳ. Những vấn đề phát hiện sớm thường dễ kiểm tra nguyên nhân, bổ sung chứng từ và có phương án xử lý hơn so với việc để dồn đến thời điểm cơ quan thuế kiểm tra.
Doanh nghiệp FDI nên rà soát những gì?
Với doanh nghiệp FDI, ngoài những nội dung kế toán – thuế thông thường, hồ sơ thường liên quan thêm đến giao dịch với công ty mẹ, bên liên kết, nhà cung cấp và khách hàng nước ngoài.
Một số nhóm hồ sơ nên được kiểm tra định kỳ gồm:
- Hóa đơn đầu vào, đầu ra và chứng từ thanh toán.
- Số liệu giữa tờ khai thuế và sổ kế toán.
- Số liệu thuế và báo cáo tài chính.
- Hồ sơ chi phí và tài liệu chứng minh giao dịch thực tế.
- Giao dịch với công ty mẹ và các bên liên kết.
- Hồ sơ giao dịch xuyên biên giới.
- Hồ sơ miễn, giảm hoặc hoàn thuế nếu doanh nghiệp có phát sinh.
Doanh nghiệp có giao dịch liên kết cần lưu ý thời gian kiểm tra
Theo quy định hiện hành, thời hạn kiểm tra thuế thông thường không quá 20 ngày kể từ ngày công bố quyết định kiểm tra và trường hợp cần thiết có thể gia hạn một lần nhưng không quá 20 ngày.
Riêng đối với doanh nghiệp có giao dịch liên kết, thời hạn kiểm tra có thể lên đến 40 ngày và trường hợp cần thiết có thể gia hạn một lần nhưng không quá 40 ngày.
Đây là điểm doanh nghiệp FDI nên lưu ý bởi khi phạm vi kiểm tra liên quan đến giao dịch liên kết, hồ sơ thường không chỉ nằm ở bộ phận kế toán mà còn liên quan đến hợp đồng, chính sách giá, tài liệu tập đoàn và các giao dịch xuyên biên giới.
Nên rà soát trước, thay vì đợi đến khi có quyết định kiểm tra
Một cuộc rà soát nội bộ không nhất thiết phải chờ đến cuối năm. Doanh nghiệp có thể lựa chọn những khu vực có rủi ro cao để kiểm tra trước, sau đó xử lý dần các điểm chưa thống nhất.
Mục tiêu không phải là chuẩn bị hồ sơ để “đối phó” với kiểm tra thuế, mà là bảo đảm số liệu doanh nghiệp đang kê khai có thể giải thích và có chứng từ phù hợp khi cần đối chiếu.
Nexia Hải Phòng hỗ trợ doanh nghiệp rà soát rủi ro thuế
Nếu doanh nghiệp chưa có bộ phận chuyên trách hoặc muốn kiểm tra lại hồ sơ trước kỳ quyết toán, việc rà soát độc lập có thể giúp phát hiện sớm những chênh lệch giữa kế toán, hóa đơn, kê khai thuế và báo cáo tài chính.
NEXIA HẢI PHÒNG hỗ trợ doanh nghiệp:
- Rà soát rủi ro thuế.
- Kiểm tra hồ sơ kế toán.
- Đối chiếu số liệu thuế – báo cáo tài chính.
- Rà soát hồ sơ và giao dịch của doanh nghiệp FDI.
- Tư vấn xử lý sai sót trước khi cơ quan thuế kiểm tra, quyết toán.
- Dịch vụ kế toán – kiểm toán chuyên nghiệp.
THÔNG TIN LIÊN HỆ
🏢 NEXIA HẢI PHÒNG
📍 Địa chỉ: 245 Bạch Đằng, P. Hồng Bàng, TP. Hải Phòng
📞 Hotline: 0936.977.633 | 02253.539.555
🌐 Website: kiemtoananphat.com


