Một câu hỏi khá nhiều doanh nghiệp hoạt động lâu năm quan tâm là: “Công ty đã hơn 5 năm chưa được kiểm tra thuế, năm nay có chắc sẽ bị kiểm tra không?”
Câu trả lời là: không hẳn.
Theo Quy trình kiểm tra thuế ban hành kèm Quyết định 1161/QĐ-CT năm 2026, việc một doanh nghiệp đã quá 5 năm chưa được kiểm tra thuế là một yếu tố được cơ quan thuế xem xét khi xây dựng kế hoạch kiểm tra hằng năm. Tuy nhiên, đây không phải điều kiện duy nhất và cũng không có nghĩa cứ đủ 5 năm là doanh nghiệp đương nhiên được đưa vào kế hoạch kiểm tra.
Doanh nghiệp trên 5 năm chưa kiểm tra thuế có chắc sẽ bị kiểm tra?
Không. Khi xây dựng kế hoạch kiểm tra tại trụ sở người nộp thuế, cơ quan thuế trước hết căn cứ vào kết quả phân tích mức độ tuân thủ và phân loại rủi ro của người nộp thuế.
Những doanh nghiệp có mức độ rủi ro cao hơn sẽ được xem xét theo thứ tự từ cao xuống. Trong quá trình này, cơ quan thuế kết hợp xem xét các doanh nghiệp đã quá 5 năm chưa được kiểm tra thuế.
Nói ngắn gọn: Trên 5 năm chưa được kiểm tra thuế không đồng nghĩa chắc chắn năm nay doanh nghiệp sẽ bị kiểm tra.
Cơ quan thuế lựa chọn doanh nghiệp vào kế hoạch kiểm tra như thế nào?
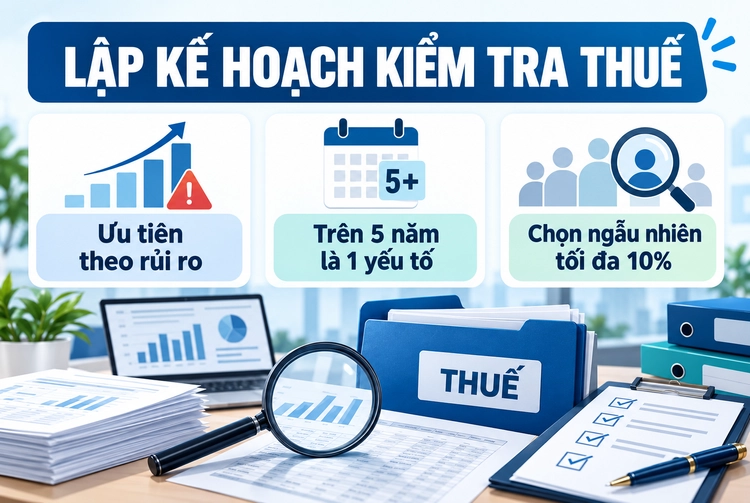
Theo Quyết định 1161/QĐ-CT, cơ cấu lựa chọn người nộp thuế vào kế hoạch kiểm tra hằng năm gồm hai nhóm chính.
1. Lựa chọn theo phân tích rủi ro – không dưới 90%
Phần lớn đối tượng kiểm tra được lựa chọn thông qua việc phân tích mức độ tuân thủ pháp luật thuế và phân loại rủi ro của người nộp thuế.
Cơ quan thuế xem xét các doanh nghiệp theo kết quả xếp hạng rủi ro từ cao xuống, đồng thời kết hợp xem xét trường hợp đã quá 5 năm chưa được kiểm tra.
2. Lựa chọn ngẫu nhiên – không quá 10%
Ngoài nhóm được lựa chọn theo rủi ro, một tỷ lệ không quá 10% số trường hợp kiểm tra theo kế hoạch hằng năm có thể được lựa chọn ngẫu nhiên.
Do đó, ngay cả doanh nghiệp được đánh giá rủi ro không cao vẫn có khả năng được lựa chọn trong nhóm ngẫu nhiên theo quy trình.
Quá 5 năm chưa kiểm tra là một yếu tố, không phải “lịch kiểm tra cố định”
Điểm doanh nghiệp dễ hiểu nhầm là cho rằng cứ sau 5 năm thì cơ quan thuế sẽ bắt buộc xuống kiểm tra một lần.
Quy định không được hiểu theo cách đó. Thời gian quá 5 năm chưa kiểm tra chỉ được đưa vào quá trình xem xét cùng với mức độ rủi ro và các thông tin quản lý thuế khác.
Trong trường hợp cơ quan thuế có thông tin tin cậy cho thấy mức độ rủi ro của doanh nghiệp thấp, người nộp thuế có thể không được lựa chọn vào kế hoạch kiểm tra năm đó. Ngược lại, nếu trong quá trình quản lý phát hiện dấu hiệu rủi ro cao, doanh nghiệp có thể được bổ sung vào kế hoạch kiểm tra.
Doanh nghiệp hoạt động lâu năm càng không nên chủ quan
Không chắc bị kiểm tra không có nghĩa doanh nghiệp nên chờ đến khi có quyết định kiểm tra mới bắt đầu rà lại hồ sơ.
Với doanh nghiệp đã hoạt động 5 – 7 năm hoặc lâu hơn, số lượng chứng từ, hợp đồng, hóa đơn và nghiệp vụ phát sinh thường rất lớn. Một vấn đề nhỏ lặp lại qua nhiều năm có thể trở thành khoản chênh lệch đáng kể khi rà soát toàn bộ kỳ kiểm tra.
Đây mới là rủi ro thực tế mà kế toán và ban lãnh đạo doanh nghiệp nên quan tâm.
Những hồ sơ nên rà soát trước khi có kế hoạch kiểm tra thuế
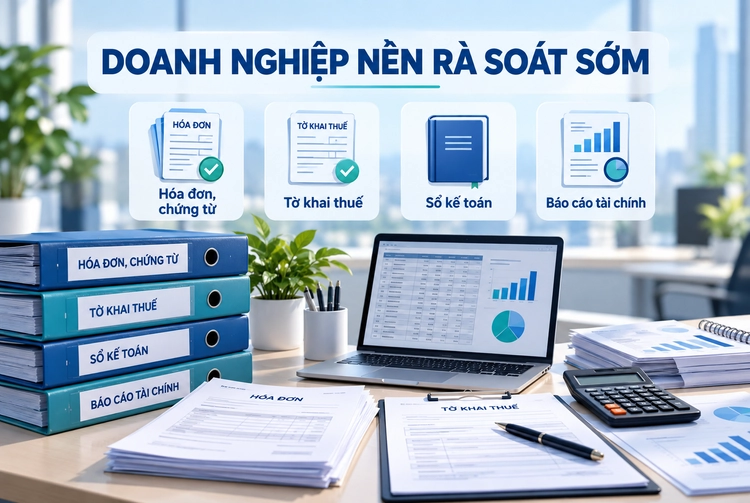
Nếu doanh nghiệp đã nhiều năm chưa được kiểm tra, có thể chủ động rà lại một số nhóm hồ sơ chính thay vì chờ đến khi nhận thông báo mới xử lý.
- Hóa đơn đầu vào, đầu ra và chứng từ đi kèm.
- Tờ khai thuế GTGT, TNDN, TNCN và các hồ sơ kê khai liên quan.
- Số liệu giữa sổ kế toán, tờ khai thuế và báo cáo tài chính.
- Các khoản chi phí có hồ sơ chưa đầy đủ.
- Công nợ phải thu, phải trả tồn lâu năm.
- Hàng tồn kho, tài sản cố định và công cụ dụng cụ.
- Tiền lương, BHXH và thuế TNCN.
- Các giao dịch với bên liên kết nếu doanh nghiệp thuộc đối tượng có giao dịch liên kết.
Đừng để đến khi có quyết định kiểm tra mới bắt đầu tìm chứng từ
Một tình huống khá thường gặp là hồ sơ những năm gần đây tương đối đầy đủ nhưng chứng từ của 3 – 5 năm trước lại nằm rải rác, nhân sự kế toán cũ đã nghỉ hoặc dữ liệu được lưu trên nhiều phần mềm khác nhau.
Đến khi cần giải trình, doanh nghiệp mới bắt đầu tìm lại hợp đồng, sao kê ngân hàng, biên bản đối chiếu công nợ hoặc chứng từ thanh toán thì thường rất mất thời gian.
Kinh nghiệm thực tế: Rà soát trước không phải để “đối phó kiểm tra”, mà để doanh nghiệp biết số liệu của mình đang ở đâu, hồ sơ nào còn thiếu và khoản nào cần xử lý trước khi thành rủi ro.
Doanh nghiệp FDI càng nên rà soát định kỳ
Với doanh nghiệp FDI, hồ sơ thường phức tạp hơn do có thể phát sinh giao dịch với công ty mẹ, phí quản lý, bản quyền, vay vốn nước ngoài, giao dịch liên kết, xuất nhập khẩu hoặc thanh toán ngoại tệ.
Nếu các nghiệp vụ này được xử lý theo cùng một cách trong nhiều năm nhưng hồ sơ ban đầu chưa chặt chẽ, rủi ro có thể tích lũy qua nhiều kỳ.
Vì vậy, doanh nghiệp FDI hoạt động lâu năm nên có kế hoạch rà soát định kỳ thay vì chỉ kiểm tra hồ sơ khi có yêu cầu từ cơ quan thuế.
Trên 5 năm chưa kiểm tra: doanh nghiệp nên làm gì?
Không cần quá lo lắng chỉ vì doanh nghiệp đã hơn 5 năm chưa được kiểm tra thuế. Nhưng đây là thời điểm hợp lý để nhìn lại chất lượng hồ sơ kế toán – thuế của những năm trước.
Doanh nghiệp nên ưu tiên xác định những khoản có giá trị lớn, nghiệp vụ lặp lại nhiều năm hoặc những hồ sơ mà kế toán hiện tại không còn nắm rõ nguồn gốc.
Nếu phát hiện sai sót, việc chủ động đánh giá và xử lý sớm thường thuận lợi hơn nhiều so với việc vừa tìm hồ sơ vừa giải trình trong thời gian kiểm tra.
Nexia Hải Phòng hỗ trợ doanh nghiệp rà soát trước kiểm tra thuế
Với doanh nghiệp đã hoạt động nhiều năm, đặc biệt doanh nghiệp FDI, việc rà soát trước giúp ban lãnh đạo có cái nhìn rõ hơn về các khoản còn rủi ro và tình trạng hồ sơ hiện tại.
NEXIA HẢI PHÒNG hỗ trợ doanh nghiệp:
- Rà soát rủi ro thuế.
- Kiểm tra hồ sơ kế toán và chứng từ.
- Đối chiếu tờ khai thuế – sổ kế toán – báo cáo tài chính.
- Rà soát các khoản chi phí có rủi ro.
- Kiểm tra hồ sơ giao dịch liên kết và giao dịch với bên nước ngoài.
- Tư vấn xử lý sai sót trước khi doanh nghiệp làm việc với cơ quan thuế.
THÔNG TIN LIÊN HỆ
🏢 NEXIA HẢI PHÒNG
📍 Địa chỉ: 245 Bạch Đằng, P. Hồng Bàng, TP. Hải Phòng
📞 Hotline: 0936.977.633 | 02253.539.555
🌐 Website: kiemtoananphat.com


